Quelque chose d'assez fondamental a discrètement changé dans le débat sur le climat.
Pendant des années, deux futurs extrêmes nous ont été présentés. D'un côté, l'ambition de limiter le réchauffement mondial à 1,5 °C au-dessus des niveaux préindustriels. De l'autre, des scénarios dans lesquels la croissance démographique et économique, notamment dans les pays émergents, entraînerait une augmentation extraordinaire de la consommation d'énergies fossiles - en particulier de charbon - et pourrait nous conduire vers plus de 4 °C de réchauffement d'ici la fin du siècle.
Aucun des deux ne ressemble aujourd'hui vraiment au futur vers lequel nous nous dirigeons.
La nouvelle génération de scénarios élaborés pour CMIP7, qui alimentera le prochain rapport d'évaluation du GIEC, reflète cette nouvelle réalité. Rester sous 1,5 °C pendant tout ce siècle paraît désormais extrêmement improbable. Ce n'est pas une bonne nouvelle - même si, franchement, ce n'est plus vraiment une nouvelle. Nous savions déjà que les trajectoires allaient dans cette direction, et chaque fraction de degré supplémentaire compte, alors que les conséquences du changement climatique deviennent de plus en plus visibles dans notre vie quotidienne.
Mais quelque chose a également changé à l'autre extrémité du spectre. Les trajectoires de développement extraordinairement carbonées qui sous-tendaient les scénarios les plus sombres sont devenues beaucoup moins plausibles. Le nouveau scénario de fortes émissions de CMIP7 est sensiblement inférieur à son prédécesseur de CMIP6, même si les incertitudes climatiques signifient qu'un réchauffement supérieur à 4°C ne peut pas être exclu.
Et cela compte, car le réchauffement n'est pas nécessairement un voyage à sens unique. Les scénarios du GIEC montrent qu'après un dépassement, la température mondiale pourrait atteindre un pic puis commencer à redescendre avant la fin du siècle si les émissions de gaz à effet de serre diminuent suffisamment et si des émissions nettes négatives de CO₂ sont durablement atteintes. Certaines conséquences du réchauffement resteraient bien sûr irréversibles à l'échelle humaine, mais la trajectoire de température elle-même peut être inversée.
Entre un objectif que nous manquerons probablement et une trajectoire catastrophique devenue moins probable, il existe donc peut-être une autre histoire qui mérite d'être racontée.
Nous pourrions être plus proches d'une économie zéro carbone que nous ne le pensons.
Non pas parce que le problème aurait disparu, parce que la technologie résoudrait tout par magie ou parce que l'humanité serait soudain devenue vertueuse. Mais parce que trois hypothèses qui structurent intuitivement notre manière de penser la transition énergétique sont peut-être fausses.
1. Nous sommes peut-être déjà à mi-chemin
Lorsque nous regardons les statistiques énergétiques conventionnelles, la transition paraît désespérément lente. L'électricité ne représente qu'environ un cinquième de la consommation finale mondiale d'énergie. Il est tentant d'en conclure qu'après des décennies d'efforts nous n'avons parcouru que 20 % du chemin.
Mais l'électrification ne fonctionne pas ainsi.
Prenons un exemple très simple : l'automobile. Imaginons que 1 % de la mobilité assurée par des voitures thermiques soit remplacée par des voitures électriques. Nous ne remplaçons pas une unité d'énergie fossile par une unité d'électricité. Un moteur thermique dissipe sous forme de chaleur l'essentiel de l'énergie contenue dans le carburant, alors qu'une chaîne de traction électrique transforme une proportion beaucoup plus importante de l'électricité reçue en mouvement.
En simplifiant, les trois unités d'énergie fossile auparavant nécessaires pour fournir une quantité donnée de mobilité pourraient être remplacées par environ une unité d'électricité. Ainsi, lorsque 1 % de la mobilité devient électrique, nous ajoutons peut-être une unité à la demande d'électricité tout en supprimant quelque chose de plus proche de trois unités de demande d'énergie fossile. Le ratio exact varie selon le véhicule, la source d'électricité et les conventions comptables utilisées. Qu'il soit exactement de trois n'est pas le sujet.
Le sujet est que l'électrification réduit le dénominateur.
L'automobile n'est pas un cas isolé. Une pompe à chaleur peut généralement fournir trois ou quatre unités de chaleur pour une unité d'électricité consommée. L'électrification de nombreux procédés industriels produit des gains d'efficacité comparables. Nous n'avons donc pas à remplacer toute l'énergie fossile consommée aujourd'hui par une quantité équivalente d'électricité propre.
Une très grande partie de cette énergie est tout simplement gaspillée.
Nous n'avons pas besoin de décarboner la chaleur qui s'échappe d'un pot d'échappement ou d'une tour de refroidissement. Nous pouvons supprimer le besoin de la produire.
Cela change profondément la manière dont il faut regarder ce fameux chiffre d'environ 20 % d'électricité dans la consommation finale mondiale d'énergie. Vingt pour cent de l'énergie qui entre dans le système ne signifie pas que l'électricité ne fournit que 20 % du service utile qui en sort.
C'est ce que certains appellent le « primary energy fallacy » : l'erreur qui consiste à se concentrer sur la quantité d'énergie brute entrant dans le système plutôt que sur les services énergétiques utiles effectivement fournis. Ember estime que l'électricité a dépassé le pétrole comme première source d'énergie utile dans le monde dès 2007. Si l'on regarde la Chine avec la même grille de lecture, l'image devient encore plus frappante. Les statistiques conventionnelles décrivent une économie électrifiée à environ 30 % en énergie finale. Une fois prise en compte l'efficacité bien supérieure de l'électricité pour fournir des services utiles, un calcul simple suggère que l'électricité pourrait déjà assurer près de la moitié des services énergétiques utiles de la Chine.
Le vrai chiffre est-il 43 %, 49 % ou 52 % ?
Ce n'est pas vraiment le sujet. Ce qui compte, c'est l'ordre de grandeur - et plus encore la direction et la vitesse du mouvement.
Le taux d'électrification de la Chine a doublé depuis 2005. Ember estime également que la frontière technologique s'est déplacée à une vitesse extraordinaire : en 2025, plus de 75 % du système énergétique mondial pouvait techniquement être électrifié, une grande partie pouvant déjà l'être de manière économiquement compétitive avec les technologies disponibles aujourd'hui.
La comparaison avec les économies émergentes est tout aussi révélatrice. Selon Ember, dès 2023, environ un quart des marchés émergents d'Afrique, d'Asie et d'Amérique latine affichaient un taux d'électrification de leur économie supérieur à celui des États-Unis, tandis qu'environ 63 % avaient une part du solaire dans leur production d'électricité supérieure à celle des États-Unis. Le Brésil, le Chili, le Salvador, le Kenya, le Maroc ou encore la Namibie faisaient notamment partie des pays dépassant les États-Unis en part de production solaire et éolienne. Il ne s'agit pas de projections pour 2040. C'était déjà la réalité en 2023.
Si l'on raisonne en termes de services énergétiques utiles qu'il reste réellement à décarboner, nous sommes peut-être déjà approximativement à mi-chemin.
Cela change considérablement la perspective.
La montagne est peut-être beaucoup moins haute qu'elle n'en a l'air.
2. La grande explosion des émissions liée à la démographie et au développement pourrait ne jamais avoir lieu
La deuxième hypothèse concerne la démographie et le développement.
Depuis des décennies, les scénarios climatiques s'inquiètent, à juste titre, de la combinaison entre croissance démographique et enrichissement. Des milliards d'êtres humains veulent - et méritent - de meilleurs logements, davantage de mobilité, des réfrigérateurs, de la climatisation, des biens industriels et un niveau de vie plus élevé.
S'ils reproduisent le chemin de développement suivi par l'Europe, l'Amérique du Nord, le Japon et, plus récemment, la Chine, la conséquence paraît inquiétante :
Plus d'habitants × plus de prospérité × le même modèle fossile = beaucoup plus d'émissions.
Mais il existe deux raisons pour lesquelles cela pourrait ne jamais se produire.
La première est démographique.
Les Nations unies prévoient encore que la population mondiale, aujourd'hui légèrement supérieure à huit milliards d'habitants, atteindra environ 10,3 milliards dans les années 2080 avant de commencer à diminuer.
Je n'ai jamais trouvé cette projection particulièrement convaincante. Depuis presque dix ans, à la suite d'un article citant Hervé Le Bras, qui avait été mon professeur de démographie à l'École Polytechnique, je soutiens que de telles prévisions démographiques à très long terme sont extraordinairement incertaines et que la projection des Nations unies pourrait s'avérer trop élevée.
Depuis des années, je pense que la baisse remarquablement rapide de la fécondité observée dans une grande partie du monde finira par avancer et abaisser le pic - peut-être autour de neuf milliards d'habitants vers le milieu du siècle. C'était autrefois une position assez iconoclaste. Elle l'est beaucoup moins aujourd'hui.
Plusieurs modèles démographiques alternatifs produisent désormais des trajectoires beaucoup plus proches de cette hypothèse. Earth4All a modélisé, dans l'un de ses scénarios, un pic inférieur à neuf milliards autour du milieu du siècle, tandis que d'autres travaux démographiques récents incluent des trajectoires où la population mondiale culmine autour de neuf milliards vers 2050.
Ce sont des projections, pas des faits. Les Nations unies peuvent finalement avoir davantage raison. Mais nous devrions au moins envisager sérieusement que le monde de la seconde moitié de ce siècle compte sensiblement moins d'habitants que ne le supposaient nombre des hypothèses démographiques ayant façonné les anciens scénarios énergétiques.
Et la deuxième raison est peut-être encore plus importante.
Pourquoi les économies émergentes reproduiraient-elles notre trajectoire de développement ?
L'Afrique subsaharienne ne représente aujourd'hui que quelques pour cent des émissions mondiales de CO₂. Sa population devrait devenir beaucoup plus prospère et sa consommation d'énergie augmenter considérablement.
Mais un ménage africain accédant à la classe moyenne en 2040 n'a pas besoin de devenir d'abord un ménage européen de 1980.
Nous avons déjà vu ce film. De nombreux pays n'ont jamais construit les gigantesques réseaux de téléphonie fixe que l'Europe a mis un siècle à développer. Ils sont passés directement au téléphone mobile. Dans plusieurs pays, les paiements mobiles se sont développés avant les infrastructures bancaires conventionnelles.
L'énergie pourrait de plus en plus suivre une trajectoire comparable.
Le solaire, les batteries, les mini-réseaux, la mobilité électrique et les systèmes énergétiques distribués intelligents permettent aux économies émergentes de construire leurs infrastructures autrement que nous ne l'avons fait. Elles ne sont pas obligées d'accumuler un siècle d'investissements fossiles avant de les remplacer.
Et la motivation n'a pas besoin d'être une quelconque vertu environnementale.
Pour un pays importateur d'énergie, le pétrole, le gaz et le charbon représentent une exposition récurrente aux prix des matières premières, aux devises étrangères et aux événements géopolitiques. Les panneaux solaires, les batteries et les infrastructures électriques nécessitent du capital, mais une fois installés, une grande partie de leur apport énergétique est domestique et gratuite.
L'enjeu macroéconomique est loin d'être anecdotique. En 2024, les 74 pays du Climate Vulnerable Forum et du V20 ont dépensé environ 155 milliards de dollars en importations nettes de combustibles fossiles. Dans 19 d'entre eux, ces importations nettes représentaient plus de la moitié du déficit commercial. Pour des pays disposant de peu de devises, remplacer une facture récurrente d'importation de pétrole ou de gaz par des actifs énergétiques domestiques ne relève donc pas seulement de la politique climatique. Cela peut devenir simultanément une politique de développement, de balance des paiements et de sécurité énergétique.
Dans les pays ensoleillés en particulier, l'économie devient de plus en plus difficile à battre pour les infrastructures fossiles conventionnelles. Les modules photovoltaïques sont devenus si peu coûteux que surdimensionner la capacité solaire et utiliser des batteries comme tampon peut parfois être économiquement plus rationnel que de concevoir tout le système autour de la rareté de la production.
Même le temps couvert n'est plus l'obstacle binaire que nous imaginions autrefois. Les panneaux photovoltaïques modernes continuent à produire sous une lumière diffuse. L'économie varie évidemment énormément selon la géographie, la structure du réseau, le coût du financement et la demande locale, mais la bonne question n'est plus de savoir si le solaire fonctionne ailleurs que dans un désert. Elle est de savoir comment combiner solaire, stockage, réseaux et flexibilité de la demande dans chaque géographie particulière.
Abidjan constitue à cet égard un exemple intéressant et assez contre-intuitif. La capitale économique de la Côte d'Ivoire se trouve dans le sud humide et nuageux du pays, et non dans le nord sahélien beaucoup plus ensoleillé. Pourtant, les cartes de ressources solaires de la Banque mondiale montrent un potentiel photovoltaïque significatif autour d'Abidjan et qualifient de bonnes les ressources solaires du sud de la Côte d'Ivoire. Cela ne signifie évidemment pas que les nuages sont sans importance. Cela signifie quelque chose de plus intéressant : le vieux raccourci mental - climat nuageux, donc solaire sans intérêt - est de moins en moins pertinent. Lorsque les panneaux deviennent suffisamment bon marché, installer davantage de capacité et la combiner avec le réseau, le stockage et la flexibilité de la demande peut devenir plus pertinent que de chercher à maximiser la production de chaque panneau.
Le saut technologique est particulièrement visible dans la mobilité. L'hypothèse traditionnelle selon laquelle les économies occidentales avancées dicteraient nécessairement le calendrier technologique est déjà remise en cause. La Thaïlande, par exemple, est passée entre 2020 de moins de 1% à plus de 30% de véhicules électriques dans les ventes de voitures neuves certains mois en 2026. L'Éthiopie est allée beaucoup plus loin politiquement, en restreignant les importations de véhicules thermiques, notamment pour réduire sa dépendance aux carburants importés et mieux utiliser son électricité domestique.
Les chiffres permettent de mieux mesurer la vitesse de cette transformation. Selon le Global EV Outlook 2026 de l'AIE, une voiture neuve sur quatre vendue dans le monde en 2025 était électrique, contre un peu moins de 10 % aux États-Unis. Les ventes de voitures électriques dans les économies émergentes et en développement hors Chine ont progressé d'environ 80 % en une seule année, tandis qu'elles ont plus que doublé en Asie du Sud-Est. Au Vietnam, les voitures électriques ont représenté près de 40 % des ventes de voitures neuves ; en Thaïlande, les ventes ont progressé de 70 %, à environ 140 000 véhicules, soit près d'un quart du marché. Le cas thaïlandais est particulièrement intéressant puisque la parité de prix à l'achat entre voitures électriques à batterie et voitures thermiques y avait déjà été atteinte en 2024. C'est exactement à cela que ressemble une courbe en S lorsque l'équation économique commence à basculer.
Les trajectoires exactes seront différentes. Les pays disposant d'une hydroélectricité abondante ne feront pas les mêmes choix que ceux bénéficiant de ressources solaires exceptionnelles, et les pays dotés de réseaux solides évolueront différemment de ceux où l'énergie distribuée offre une alternative à des infrastructures peu fiables.
Il n'y aura pas une architecture énergétique universelle.
C'est précisément le sujet.
Ce qui compte, c'est que l'économie des technologies zéro carbone entre de plus en plus dans l'équation même du développement.
Le train a quitté la gare.
Sauver la planète pourrait de plus en plus devenir un sous-produit - extraordinairement important, bien sûr - de décisions prises pour des raisons de développement économique, de sécurité énergétique, de compétitivité industrielle et de technologie.
Les preuves que ce saut a déjà commencé deviennent difficiles à ignorer. Certaines économies émergentes ont déjà des parts de solaire ou d'éolien dans leur production électrique supérieures à celles de pays beaucoup plus riches. Les travaux récents d'Ember avec le Climate Vulnerable Forum vont plus loin : des pays qui n'ont jamais construit de système énergétique fossile mature pourraient désormais avoir l'occasion de passer plus directement de la biomasse traditionnelle et d'un accès limité à l'énergie à une économie fondée sur l'électricité.
L'analogie avec les télécommunications devient donc plus qu'une simple analogie.
La combinaison d'un pic démographique potentiellement plus précoce et d'un saut technologique pourrait modifier fondamentalement l'équation climatique. L'explosion redoutée des émissions, provoquée par des milliards d'habitants supplémentaires reproduisant notre modèle de développement fossile, pourrait tout simplement ne jamais se produire.
Non pas parce que le Sud global renoncera au développement, mais parce qu'il pourrait trouver une meilleure manière d'y parvenir.
À ceux que ce sujet intéresse, je recommande vivement le rapport d'Ember The Electric Fast-Track for Emerging Markets. C'est l'une des descriptions les plus claires que j'aie lues de la manière dont l'économie du développement pourrait être en train de changer radicalement.
3. La seconde moitié pourrait aller beaucoup plus vite que la première
La troisième hypothèse est peut-être la plus profondément ancrée : notre tendance à penser de manière linéaire.
Si une technologie représente 10 % aujourd'hui, nous imaginons naturellement 20 %, puis 30 %, puis 40 %, à une vitesse à peu près constante.
Mais les transitions technologiques se passent rarement ainsi. Pendant une période étonnamment longue, elles paraissent marginales, coûteuses et décevantes. Puis, lorsque leur valeur commence à dépasser leur coût, leur adoption s'accélère extrêmement rapidement.
C'est assez proche de ce que l'on appelle communément la loi d'Amara : nous avons tendance à surestimer l'impact d'une technologie à court terme et à le sous-estimer à long terme. La courbe d'adoption d'une technologie importante est rarement une ligne droite. Elle ressemble beaucoup plus à une courbe en S - ou, si l'on ne regarde que sa phase d'accélération, à une crosse de hockey.
Et cette distinction est essentielle.
Lorsqu'un processus exponentiel a franchi son point d'inflexion, débattre indéfiniment pour savoir si le dernier point sur l'axe vertical est à 43 ou à 51 peut devenir moins important que de comprendre ce qui se passe sur l'axe horizontal : combien de temps faut-il pour le prochain doublement ?
Nous avons tous vu ces célèbres photographies de la même rue de New York au début du XXe siècle : d'abord presque entièrement remplie de chevaux, puis, à peine plus d'une décennie plus tard, presque entièrement remplie d'automobiles.
Les experts qui affirment que le parc existant de voitures thermiques mettra nécessairement plusieurs décennies à disparaître devraient peut-être regarder l'histoire d'un peu plus près.
Les chevaux conservaient au moins d'autres usages. Ils pouvaient encore travailler dans l'agriculture, transporter des marchandises ou simplement être gardés comme animaux, même si beaucoup ont malheureusement fini à l'abattoir lorsque leur valeur économique s'est effondrée.
Une voiture à essence a moins d'usages alternatifs. Si la mobilité électrique partagée devient un jour à la fois nettement moins chère et plus pratique que la possession et l'utilisation d'un véhicule thermique polyvalent, la valeur résiduelle de millions de voitures thermiques anciennes pourrait baisser beaucoup plus vite que ne le supposent les modèles conventionnels de renouvellement du parc.
L'adoption technologique et l'économie des technologies se renforcent mutuellement. Chaque doublement de la production cumulée crée de l'expérience, des économies d'échelle, des chaînes d'approvisionnement spécialisées, de meilleurs procédés industriels et des coûts plus faibles. La loi de Wright décrit ce phénomène depuis près d'un siècle.
Puis les boucles de rétroaction commencent. Des volumes plus élevés réduisent les coûts ; des coûts plus faibles stimulent la demande ; davantage de demande attire le capital. Le capital augmente les capacités, les infrastructures se développent, les performances progressent et, à un moment donné, la courbe se cambre.
Le solaire en fournit peut-être aujourd'hui l'illustration la plus spectaculaire.
La production mondiale d'électricité solaire a été multipliée par près de onze en seulement dix ans, passant d'environ 256 TWh en 2015 à près de 2 800 TWh en 2025. Mais même cela sous-estime ce qui est en train de se passer. Le monde a ajouté environ 331 TWh de production solaire en 2023, 479 TWh en 2024 et 636 TWh en 2025.
Il a fallu de nombreuses années au monde pour produire ses premières centaines de térawattheures d'électricité solaire. Nous en ajoutons désormais plusieurs centaines en une seule année.
L'incrément lui-même accélère.
Voilà pourquoi la chronologie compte davantage que le dernier point sur la courbe, et pourquoi les scénarios linéaires deviennent si trompeurs une fois le point d'inflexion franchi. Nous pensons instinctivement de manière linéaire. Comprendre une transformation exponentielle exige de penser autrement.
L'économie de ces technologies est également fondamentalement différente de celle des énergies fossiles.
Le pétrole, le gaz et le charbon sont des flux. Nous les extrayons, les transportons et les brûlons. Demain, il nous faudra un autre baril, un autre mètre cube ou une autre tonne. La technologie peut rendre leur extraction plus efficace - et elle l'a fait à maintes reprises -, mais le produit physique doit toujours être extrait, transporté, payé et consommé à nouveau.
Les panneaux solaires, les éoliennes, les réseaux, les moteurs électriques, les barrages et les batteries sont avant tout des actifs. Une fois l'investissement réalisé, le soleil et le vent n'envoient pas de facture de combustible.
Cela ne rend pas l'électricité gratuite. Les réseaux, la maintenance, le stockage, l'équilibrage, le financement et le remplacement ont tous un coût. Mais cela change la structure économique du système.
Tant que la nouvelle technologie est plus chère, la transition a besoin de réglementation, de subventions, de taxes carbone ou de conviction environnementale. Lorsque les courbes économiques se croisent, la logique change.
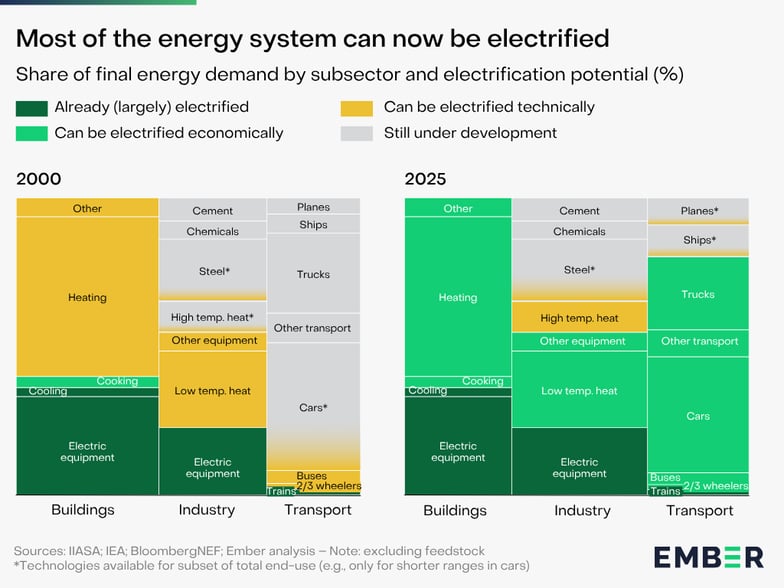
Source : Ember, The Electrotech Revolution, 2025.
En 2000, l'électrification était largement limitée aux usages qui utilisaient déjà l'électricité. En 2025, Ember estimait que plus de 75 % du système énergétique mondial pouvait techniquement être électrifié. Le changement spectaculaire n'est pas seulement la quantité d'électricité que nous utilisons, mais la part de l'économie que l'électricité peut désormais adresser.
Pourquoi un pays importateur continuerait-il indéfiniment à acheter des combustibles fossiles si des infrastructures énergétiques domestiques peuvent de plus en plus fournir le même service à moindre coût ? Pourquoi un consommateur achèterait-il une voiture thermique lorsque l'alternative électrique devient moins chère à l'achat et à l'usage, tout en étant meilleure à utiliser ?
Entre 2010 et 2025, l’industrialisation à grande échelle a fait chuter de 91 % le coût mondial en sortie d’usine des batteries lithium-ion, pour atteindre un niveau record de 108 dollars/kWh. Dans le même temps, le coût des modules photovoltaïques s’est effondré de plus de 93 %, jusqu’à seulement 0,10 à 0,15 dollar par watt. La baisse est moins spectaculaire mais reste impressionnante pour l’éolien terrestre : sur la même période, son coût actualisé mondial de production d’électricité a diminué de 71 %, notamment grâce aux économies d’échelle réalisées dans la conception et la fabrication des turbines. En Chine, enfin, la standardisation industrielle poussée des électrolyseurs alcalins a permis de réduire de plus de 60 % le coût de leur composant électrochimique central, pour atteindre les niveaux les plus bas au monde.
En réalité, le coût des équipements eux-mêmes est désormais devenu si faible que le véritable goulot d’étranglement économique s’est déplacé ailleurs. Pour le dépasser, la Chine a commencé à mettre en œuvre ce que l’on pourrait appeler « le paradigme de l’écosystème » : ne plus optimiser séparément chaque technologie, mais repenser simultanément le réseau électrique, la flexibilité de la demande industrielle et les méthodes automatisées d’installation physique, afin de tirer pleinement parti d’équipements devenus extrêmement bon marché.
La Chine est encore une fois un cas intéressant. Après des années de soutien public massif destiné à créer l'échelle, elle expose progressivement l'électricité renouvelable et les véhicules à énergie nouvelle à davantage de discipline de marché. La logique évolue : il ne s'agit plus seulement de subventionner l'émergence de technologies, mais de créer des marchés sur lesquels des technologies devenues plus matures doivent se battre économiquement.
Il faut garder à l'esprit l'échelle physique de cette transformation. La Chine a dépassé dès 2024 son objectif de 1 200 GW de capacités éoliennes et solaires fixé pour 2030 - avec six ans d'avance. Selon l'AIE, elle a représenté près des deux tiers de toutes les nouvelles capacités renouvelables installées dans le monde en 2024, avec à elle seule plus de 340 GW de nouvelles capacités photovoltaïques. La question n'est donc plus de savoir si la Chine est capable de déployer les renouvelables à grande échelle. Elle est de plus en plus de savoir à quelle vitesse les réseaux, le stockage, les mécanismes de marché et la flexibilité de la demande pourront absorber ces capacités - et quel effet une telle échelle de production aura sur le coût des technologies exportées vers le reste du monde.
Cette transition est elle-même significative.
À un moment donné, la décarbonation cesse d'être principalement une politique climatique.
Elle devient une question d'économie.
C'est aussi pourquoi le récent débat européen sur l'obligation réglementaire de vendre uniquement des voitures neuves zéro émission à partir de 2035 pourrait un jour paraître curieusement daté. La réglementation reste importante, mais l'économie peut aller beaucoup plus vite qu'elle. Si les véhicules électriques deviennent sans ambiguïté moins chers et meilleurs pour la plupart des usages, le marché tranchera lui-même une grande partie du débat.
Un nouveau paradigme, pas simplement une nouvelle source d'énergie
Il existe peut-être une erreur encore plus profonde dans notre manière d'imaginer le monde post-fossile.
Nous avons tendance à imaginer le système énergétique de demain avec le paradigme d'hier. Aujourd'hui, la demande détermine largement le moment où l'énergie doit être produite. Les combustibles fossiles rendent cela relativement simple : nous stockons charbon, pétrole et gaz, puis nous les brûlons lorsque nous avons besoin d'énergie.
Lorsque nous imaginons un système renouvelable, nous cherchons donc instinctivement à reproduire le même modèle : produire de l'électricité, l'utiliser au moment où la demande l'exige et couvrir les périodes de forte demande et de faible production par d'immenses systèmes de stockage - généralement des batteries.
Mais cela repose sur deux hypothèses qui méritent d'être remises en cause.
La première est que les personnes et les industries doivent consommer l'énergie exactement au moment où elles le souhaitent et que la demande est essentiellement fixe. En réalité, la demande peut être étonnamment flexible. Si faire tourner votre machine à laver à certaines heures coûte une fraction de ce que cela coûte à d'autres, beaucoup changeront leur comportement. Les organisations peuvent programmer une partie de leurs activités, de leurs calculs informatiques, de la recharge de leurs véhicules ou de leur production industrielle en fonction des moments où l'électricité est abondante et bon marché. L'intelligence artificielle pourrait rendre des millions de ces décisions presque invisibles pour l'utilisateur.
La deuxième hypothèse est que l'électricité elle-même doit être stockée.
Bien sûr, elle peut l'être. Les batteries peuvent se trouver sur le réseau, dans nos maisons et, de plus en plus, dans des millions de véhicules électriques. Le stockage hydraulique peut jouer un rôle considérable lorsque la géographie le permet.
Mais nous pouvons aussi stocker ce que l'électricité produit.
Prenons l'acier ou le ciment. Certaines des étapes intermédiaires les plus énergivores de leur production pourraient être de plus en plus programmées lorsque l'électricité renouvelable est abondante. Au lieu de stocker d'énormes quantités d'électricité pour faire fonctionner l'usine plus tard, l'usine peut produire davantage de matériau intermédiaire lorsque l'énergie est abondante et constituer un stock. Lorsque l'électricité se raréfie, la production baisse et l'usine puise dans ce stock.
Autrement dit :
Ne stockons pas nécessairement l'électricité. Stockons ce que l'électricité produit.
Les bâtiments peuvent stocker de la chaleur. L'eau peut être pompée lorsque l'électricité est abondante. Les voitures peuvent se recharger lorsque le réseau dispose d'un surplus. L'hydrogène peut être produit de manière opportuniste. Les procédés industriels peuvent devenir flexibles. Une tonne de matériau intermédiaire dans un entrepôt peut, en ce sens, devenir une composante du système de stockage énergétique.
Cela paraît simple une fois formulé, mais c'est un changement de paradigme profond.
Pendant plus d'un siècle, l'énergie a été la variable flexible et la production industrielle la contrainte. Dans un monde d'électricité renouvelable abondante mais variable, la production elle-même peut devenir flexible.
Cela change également notre manière de penser l'efficacité. Transformer de l'électricité en hydrogène puis à nouveau en électricité est beaucoup moins efficace énergétiquement que de stocker directement l'électricité dans une batterie. Mais lorsque le coût marginal d'un surplus d'électricité tend vers zéro, le rendement de conversion n'est peut-être plus la seule variable pertinente. Le coût des électrolyseurs, des piles à combustible et des infrastructures de stockage, la durée pendant laquelle l'énergie doit être stockée et la géographie du système peuvent devenir plus importants.
La meilleure solution peut donc varier selon l'usage, le lieu et la durée de stockage plutôt que se conformer à une architecture universelle.
L'intelligence artificielle pourrait rendre possible l'optimisation de millions de ces décisions.
Le système énergétique post-fossile n'a donc pas à reproduire le système actuel avec des panneaux solaires à la place des centrales et d'immenses batteries à la place des réservoirs de pétrole.
Il pourrait devenir un système entièrement différent.
Et dès lors que le paradigme lui-même change, l'extrapolation linéaire devient encore moins pertinente.
Trois obstacles
Si ces trois propositions sont globalement justes, les principaux obstacles commencent à apparaître sous un jour assez différent.
Le premier est ce que j'appellerais la déclino-collapsologie. Dans sa forme extrême, l'humanité elle-même devient le problème. La croissance est mauvaise. La consommation est mauvaise. La technologie a créé le problème et ne peut pas le résoudre. La durabilité exige donc une réduction radicale de la consommation et du niveau de vie.
Il existe évidemment un gaspillage considérable dans les sociétés riches, et des domaines dans lesquels nous pouvons raisonnablement consommer moins. Mais demander à des milliards de personnes - la majorité de la population mondiale - qui n'ont pas encore atteint un niveau de vie souhaitable de renoncer à leur aspiration à la prospérité n'est ni politiquement réaliste ni particulièrement juste.
L'objectif ne devrait peut-être pas être d'organiser le déclin. Il devrait être de rendre la prospérité durable.
À l'autre extrême se trouve ce que j'appelle la complaisance climatique. Elle prend différentes formes. Certains contestent l'ampleur du réchauffement futur. D'autres la part attribuable aux activités humaines. Certains acceptent le changement climatique anthropique mais pensent que ses conséquences resteront gérables. D'autres se définissent comme des optimistes du climat.
Le problème commence lorsque l'incertitude devient un argument pour ne rien faire.
« Drill, baby, drill » est l'expression caricaturale de cette attitude : les énergies fossiles fonctionnent, nous en avons beaucoup, certaines prédictions catastrophistes ne se sont pas entièrement réalisées, alors pourquoi changer fondamentalement le système ?
Mais cela passe de plus en plus à côté du sujet.
Nous n'avons plus besoin que le changement climatique soit la seule raison de sortir des énergies fossiles. Indépendance énergétique, résilience, qualité de l'air, progrès technologique, compétitivité industrielle, équité dans le partage des ressources et, de plus en plus, économie : tout pointe dans la même direction.
Vient enfin le troisième obstacle, peut-être celui que je connais le mieux : le conservatisme industriel.
La plupart des organisations établies sont parfaitement à l'aise avec la transformation tant qu'elle ne les transforme pas fondamentalement. Nous voulons des voitures électriques sans repenser la mobilité, des énergies renouvelables sans repenser les systèmes énergétiques, de l'intelligence artificielle sans repenser les organisations, et de nouveaux business models sans cannibaliser les anciens.
Nous reconnaissons intellectuellement la disruption tout en consacrant une énergie considérable à préserver le monde dans lequel nos organisations ont connu le succès.
Car une vraie transition est inconfortable. Elle exige de nouvelles compétences, de nouvelles organisations, de nouvelles infrastructures, de nouvelles réglementations et de nouvelles allocations de capital. Elle impose parfois d'accepter que les compétences qui créaient hier un avantage concurrentiel deviennent demain des handicaps.
La difficulté n'est pas nécessairement de comprendre la technologie.
C'est d'accepter le nouveau paradigme.
Ce ne sont plus des signaux faibles
Il y a quelques années, beaucoup de signes de cette transformation pouvaient légitimement être qualifiés de signaux faibles.
Ce n'est plus le cas.
En Thaïlande, le solaire en toiture devient une réponse à la dépendance au GNL importé et coûteux. En Australie, des millions de foyers disposent déjà de panneaux solaires et les batteries domestiques les rejoignent rapidement. En Europe, l'adoption des véhicules électriques continue de progresser tandis que les pompes à chaleur remplacent progressivement le chauffage à combustion. Au Nigeria, en Zambie et dans de nombreux autres pays africains, le solaire et les mini-réseaux offrent de plus en plus aux entreprises et aux communautés une alternative à des réseaux peu fiables et à une production diesel coûteuse. Pendant ce temps, la Chine déploie simultanément renouvelables, stockage, réseaux et véhicules électriques à une échelle extraordinaire.
Ce ne sont que quelques exemples parmi des milliers. Solaire, batteries, véhicules électriques, pompes à chaleur, micro-réseaux, recharge intelligente et procédés industriels flexibles se développent simultanément dans des pays aux systèmes politiques, niveaux de développement, ressources et motivations radicalement différents.
Le point intéressant est précisément qu'ils ne font pas tous la même chose pour la même raison. La Thaïlande veut réduire son exposition au GNL ; la Chine recherche le leadership technologique et une plus grande sécurité énergétique ; une usine africaine veut peut-être simplement disposer d'une électricité fiable ; un consommateur européen peut rechercher des coûts d'usage plus faibles ; un foyer australien davantage de contrôle sur sa propre électricité.
Les technologies, les points de départ et les motivations diffèrent, mais ils convergent de plus en plus dans la même direction. Ce ne sont pas des expériences en attente d'une preuve que la transition a commencé. Ils sont la preuve que la transition a commencé.
La question est de savoir ce qui pourrait encore l'accélérer.
La décennie des accélérateurs
Peut-être les scénarios conventionnels sous-estiment-ils systématiquement une autre force : l'histoire.
Nous semblons être entrés dans une décennie où des chocs extérieurs accélèrent à répétition des transformations déjà engagées. Le COVID n'a pas inventé la numérisation, mais il a comprimé en quelques mois des années d'adoption numérique. ChatGPT n'a pas inventé l'intelligence artificielle, mais il a soudain rendu l'IA générative tangible pour des centaines de millions de personnes et obligé presque toutes les organisations à se demander ce qu'elle signifiait pour leur avenir. Les guerres en Ukraine et au Moyen-Orient n'ont pas inventé les drones, mais elles ont brutalement accéléré leur développement, leur déploiement et leur économie. Les tensions géopolitiques n'ont pas inventé la résilience des chaînes d'approvisionnement, mais le COVID, les guerres et les tensions croissantes entre la Chine et les États-Unis ont poussé entreprises et gouvernements à passer du discours sur la résilience à une véritable reconfiguration des chaînes d'approvisionnement.
On retrouve un même schéma : l'accélérateur ne crée pas la transformation. Il en change la vitesse.
Les perturbations autour du détroit d'Ormuz pourraient jouer un rôle comparable pour l'énergie. Pendant des décennies, l'argument dominant en faveur de la décarbonation a été le climat. Ormuz en ajoute un autre, beaucoup plus immédiat : la sécurité énergétique.
Une économie importatrice de pétrole ne se contente pas d'émettre du CO₂ lorsqu'elle consomme du pétrole. Elle transfère continuellement de l'argent à l'étranger et s'expose aux guerres, à l'instabilité politique, aux routes maritimes et aux prix des matières premières qu'elle ne contrôle pas. Et cette insécurité énergétique force les décideurs à étudier des solutions alternatives et découvrir qu'elles sont parfois moins chères et meilleures que celles qu'on conservait par habitude.
Les énergies renouvelables créent certes leurs propres dépendances. Panneaux solaires, batteries, minerais critiques et électronique de puissance dépendent de chaînes d'approvisionnement mondiales, dont beaucoup sont aujourd'hui fortement concentrées. Un monde post-fossile ne fera pas disparaître la géopolitique par magie.
Mais la nature de la dépendance change.
Une fois un panneau solaire ou une éolienne installé, personne ne peut bloquer le soleil ni imposer un embargo sur le vent.
Peut-être Ormuz restera-t-il dans les mémoires comme une nouvelle crise énergétique temporaire. Mais il pourrait aussi devenir l'un de ces moments où quelque chose qui était déjà en train de se produire se met soudain à aller beaucoup plus vite.
La France offre un précédent historique intéressant. Le premier choc pétrolier des années 1970 a contribué à déclencher la décision de construire un système électrique reposant fortement sur le nucléaire. Le slogan célèbre de l'époque était : « En France, on n'a pas de pétrole, mais on a des idées. » Les prix du pétrole ont ensuite augmenté et baissé à de nombreuses reprises, mais cette décision stratégique a profondément modifié pendant des décennies la dépendance de la France aux combustibles fossiles pour son électricité.
Ormuz pourrait produire quelque chose de comparable à l'échelle mondiale - non pas avec une technologie unique, mais avec une combinaison entièrement différente de technologies et de solutions.
De la contrainte à l'opportunité
Cela nous conduit peut-être au changement le plus important de tous.
Depuis trente ans, nous avons largement présenté la décarbonation comme une contrainte : consommer moins, voyager moins, produire moins, payer plus, accepter aujourd'hui des sacrifices pour éviter demain une catastrophe.
Et si ce cadrage était lui-même devenu une partie du problème ?
Et si nous commencions à regarder la transition comme une opportunité ?
Nous sommes peut-être déjà beaucoup plus avancés que ne le suggèrent les statistiques énergétiques conventionnelles, parce que l'électrification élimine d'immenses quantités d'énergie gaspillée. L'explosion redoutée des émissions fossiles liée à la démographie et au développement pourrait ne jamais se produire, parce que la fécondité baisse rapidement et que les économies émergentes peuvent sauter une partie des infrastructures que nous avons construites. La partie restante de la transition pourrait aller plus vite que la première parce que les technologies suivent des courbes d'apprentissage plutôt que des lignes droites. Et le système que nous construisons pourrait ne pas être simplement une version plus propre du système fossile : il pourrait fonctionner selon un paradigme entièrement différent.
Rien de tout cela n'est certain.
Il y aura des impasses technologiques, des résistances politiques, des goulets d'étranglement dans les infrastructures et des surprises géopolitiques. Certaines activités resteront extraordinairement difficiles à décarboner. Le changement climatique lui-même exigera de l'adaptation, même si la transition accélère.
Je me méfierais de quiconque prétendrait savoir précisément où se situeront les émissions mondiales, la population ou la température en 2050.
Mais peut-être pouvons-nous y arriver.
Peut-être pourrions-nous même nous approcher du zéro carbone plus tôt que ne le suggèrent la plupart des scénarios actuels.
Et l'étrange ironie est que nous n'y parviendrons peut-être pas principalement en acceptant toujours plus de contraintes. Nous pourrions y arriver plus vite si nous commencions enfin à voir la transition post-fossile pour ce qu'elle pourrait devenir : l'une des plus grandes opportunités technologiques, industrielles et économiques de ce siècle.
Qu'est-ce que cela signifie pour les dirigeants ?
Si l'argument développé dans cet article est ne serait-ce que globalement juste, la conclusion pratique n'est pas que toutes les entreprises devraient soudain devenir des entreprises du solaire, des batteries ou du véhicule électrique.
C'est que nous sommes peut-être arrivés à l'un de ces moments relativement rares où les hypothèses qui sous-tendent les stratégies existantes changent plus vite que les organisations elles-mêmes.
La première implication est de réexaminer les hypothèses, pas seulement les objectifs. Une stratégie parfaitement exécutée mais fondée sur des hypothèses obsolètes reste une mauvaise stratégie. Tout plan de long terme devrait désormais comporter un scénario d'accélération. Qu'est-ce qui changerait si l'électrification, le déploiement des renouvelables, la transition démographique ou le déclin de la demande fossile se produisaient cinq ou dix ans plus tôt que dans notre scénario de référence ?
La deuxième est d'accélérer avant que l'évidence économique ne s'impose. Attendre la certitude paraît prudent, mais autour d'un point d'inflexion cela peut devenir extrêmement risqué. La bonne question n'est pas de savoir si nous connaissons exactement le moment où la transition aura lieu, mais si le coût d'être légèrement en avance est inférieur au coût d'être dramatiquement en retard. Cela appelle des paris asymétriques : des engagements limités aujourd'hui qui préservent des options stratégiques potentiellement considérables demain.
La troisième est d'expérimenter, apprendre, puis passer brutalement à l'échelle. Personne ne peut prédire précisément quelles technologies, architectures ou business models domineront. Les entreprises ont donc besoin de vraies expérimentations, avec de vrais clients et une vraie économie, et doivent accepter que certaines échouent. L'avantage concurrentiel réside de plus en plus dans la capacité à apprendre plus vite que les autres puis, lorsque le signal devient fort, à passer de l'expérimentation à l'échelle industrielle sans consacrer encore cinq ans à en débattre.
La quatrième est de reconfigurer les compétences, pas seulement les produits. Mettre un moteur électrique dans une voiture, de l'électricité renouvelable dans un réseau ou de l'IA dans un processus existant ne constitue pas une transformation si l'organisation, les compétences et le business model restent fondamentalement inchangés. Les dirigeants devraient identifier dès aujourd'hui quelles compétences deviennent obsolètes, lesquelles deviendront stratégiques, lesquelles peuvent être construites en interne et lesquelles doivent être acquises ou accessibles par des partenariats.
Enfin, les organisations doivent apprendre à jouer dans des écosystèmes. Les nouveaux systèmes énergétiques, de mobilité et industriels sont trop interconnectés pour qu'une entreprise puisse tout maîtriser seule. La question stratégique n'est plus simplement de savoir ce que nous devons posséder. Elle est de savoir ce que nous devons absolument contrôler, ce que nous devons posséder et où la collaboration crée davantage de valeur que l'intégration.
Rien de cela n'exige de savoir si le solaire franchira un seuil particulier en 2029 ou en 2032, si la Chine est électrifiée à 43 % ou à 51 % en termes d'énergie utile, ou si la population mondiale culminera à 9,0 ou 9,5 milliards.
C'est précisément le sujet.
Lorsque la courbe est en train de se plier, la précision stratégique ne consiste pas à prévoir exactement le prochain point sur la courbe. Elle consiste à reconnaître que la courbe a changé.
Dans les périodes relativement stables, une bonne stratégie consiste largement à optimiser. À un point d'inflexion, une bonne stratégie repose sur les options que l'on se crée, la vitesse d'apprentissage et le courage de réallouer les ressources avant que la certitude n'arrive.
Le zéro carbone pourrait être plus proche que nous ne le pensons. Si c'est le cas, certaines des hypothèses qui sous-tendent nos stratégies sont déjà obsolètes.
Il est peut-être temps de les regarder à nouveau.
GG
Ancien Senior Advisor, Global Decarbonization Summit
Références:
· IPCC — AR6 Synthesis Report: Longer Report
https://www.ipcc.ch/report/ar6/syr/longer-report/
· WCRP — Scenarios for CMIP7
https://wcrp-cmip.org/explainer-scenarios-for-cmip7/
· Ember — The Long March of Electrification
https://ember-energy.org/latest-insights/the-long-march-of-electrification/
· Ember — The Electrotech Revolution — source of your 2000/2025 electrification illustration
The Electrotech Revolution report PDF
· Ember — The Electric Fast-Track for Emerging Markets
https://ember-energy.org/latest-insights/the-electric-fast-track-for-emerging-markets/
· Earth4All — Global population could peak below 9 billion in the 2050s
https://earth4all.life/news/press-release-global-population-could-peak-below-9-billion-in-2050s/
· IEA — Global EV Outlook 2026
https://www.iea.org/reports/global-ev-outlook-2026
· Carbon Brief — Analysis: China’s CO₂ emissions fall in Q2 2026 due to plummeting oil use
https://www.carbonbrief.org/analysis-chinas-co2-emissions-fall-in-q2-2026-due-to-plummeting-oil-use